
Para tornar o banco de horas auditável antes do fechamento da folha, gere o AFD do período, reconcile cada marcação com a jornada prevista e registre todo ajuste no AEJ com carimbo, usuário e aprovação do gestor. Sem essas três camadas de evidência, qualquer saldo positivo ou negativo se torna difícil de defender numa fiscalização ou numa reclamatória trabalhista.
A auditoria de banco de horas não é uma conferência genérica de planilha. Ela exige comparar três fontes que precisam contar a mesma história: o registro eletrônico bruto, a jornada contratual e o tratamento aplicado a cada divergência. Quando essas camadas não se conversam, o passivo trabalhista cresce silenciosamente, mês após mês, até explodir numa auditoria externa ou numa ação judicial.
Antes de fechar a folha, o RH precisa reunir:
- O AFD (arquivo fonte de dados) do período, sem edições, preservado como evidência original.
- O AEJ (arquivo eletrônico de jornada) com todos os ajustes documentados, motivados e aprovados.
- O acordo individual ou coletivo de compensação, assinado e vigente, quando o banco de horas depender dele.
Dica profissional: não espere a fiscalização pedir. Gere e arquive o AFD e o AEJ todo mês, mesmo sem qualquer suspeita de irregularidade. Um banco de horas sem essas evidências pode ser considerado nulo por falta de transparência, obrigando a empresa a pagar todas as horas como extras retroativas, com adicional.
Principais conclusões
Um banco de horas só resiste à fiscalização quando o AFD, o AEJ e o acordo assinado contam exatamente a mesma história sobre cada hora trabalhada.
| Ponto | Detalhes |
|---|---|
| Preserve o AFD intocado | Nunca edite o arquivo fonte de dados; qualquer ajuste deve ser lançado separadamente no AEJ. |
| Documente cada ocorrência | Toda divergência precisa de justificativa anexada e aprovação formal do gestor antes da correção. |
| Respeite os prazos legais | Compensação vencida sem uso perde a natureza de banco de horas e passa a exigir pagamento como extra. |
| Audite com periodicidade fixa | Rodadas semestrais de verificação reduzem drasticamente o risco de reclamatórias trabalhistas. |
| Conte com apoio especializado | A Image One oferece auditoria do ponto e digitalização registrada para tornar o banco de horas defensável. |
Índice
- Como funciona a auditoria de banco de horas passo a passo?
- Quais documentos comprovam a origem do saldo do banco de horas?
- O que a CLT e a Portaria 671/2021 exigem do banco de horas?
- Como corrigir divergências comuns antes do fechamento?
- O que o sistema de ponto precisa oferecer para sustentar a auditoria?
- Quando o banco de horas corre risco de nulidade?
- Como a Image One apoia a auditoria e a correção do banco de horas
- Legislação e relatórios para consulta rápida
- O que a auditoria de banco de horas realmente exige do RH
- Auditoria de ponto e digitalização: a solução direta da Image One
- Perguntas frequentes sobre auditoria de banco de horas
- Fontes
Como funciona a auditoria de banco de horas passo a passo?
Auditar um banco de horas de forma técnica significa seguir uma sequência fixa, repetida em cada ciclo de fechamento. Pular etapas é o erro mais comum que encontramos em empresas que só percebem o problema quando já têm uma reclamatória em curso.
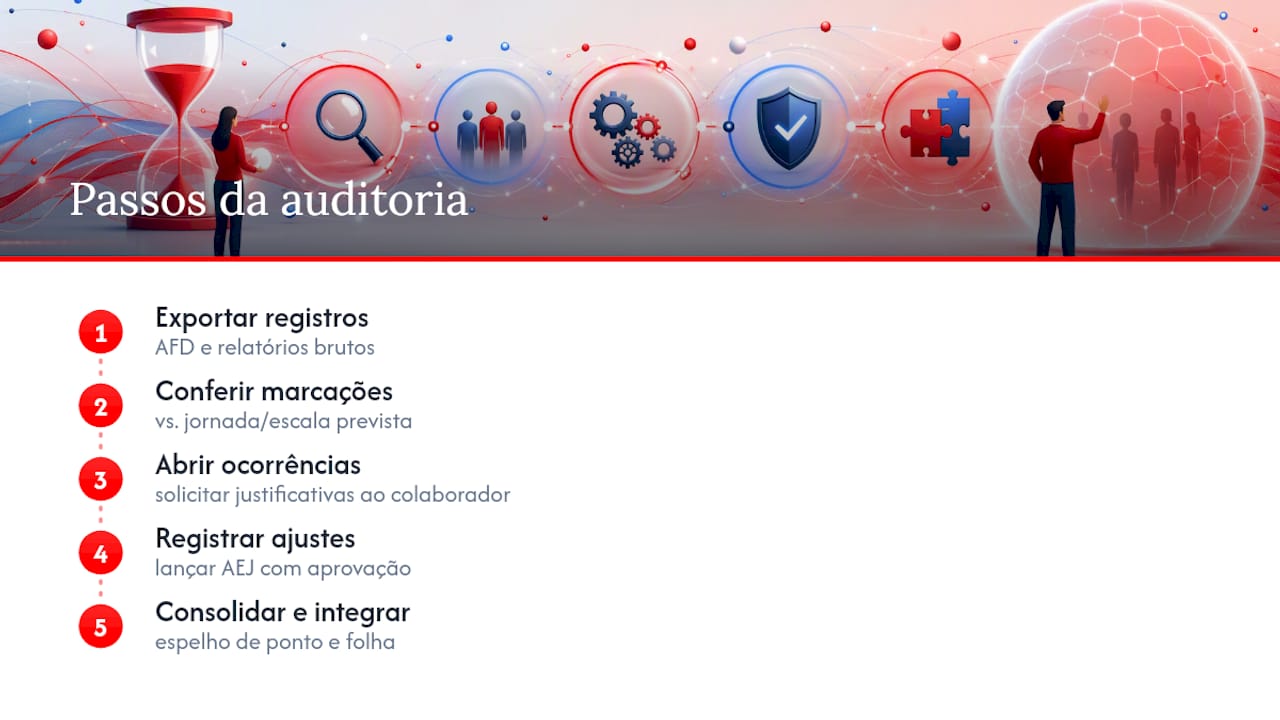
1. Exportar o AFD e os relatórios brutos do período
O primeiro passo é extrair o AFD diretamente do sistema de ponto, sem qualquer filtro ou tratamento prévio. Esse arquivo funciona como prova de origem: ele mostra exatamente o que o colaborador registrou, no horário em que registrou, sem interferência humana. Extraia também o relatório de jornada contratual de cada colaborador (turno, carga horária semanal, escala) para servir de base de comparação. Muitos times de RH pulam esta etapa e partem direto para o relatório consolidado do sistema, o que já embute tratamentos automáticos que podem mascarar erros de configuração.
2. Comparar marcações com a jornada prevista
Com o AFD em mãos, cruze marcação por marcação com a jornada prevista de cada colaborador. Aqui você vai encontrar três tipos de divergência recorrentes: marcações ímpares (entrada sem saída correspondente), marcações fora do intervalo mínimo entre jornadas e ausência total de registro em dia previsto como trabalhado. Classifique cada divergência por tipo e por risco financeiro. Uma marcação ímpar isolada tem tratamento simples; um padrão de ausência de intervalo intrajornada repetido ao longo de meses é um risco muito maior, porque pode gerar pagamento retroativo com adicional para toda a base de colaboradores afetados.
3. Abrir ocorrências e solicitar justificativas
Cada divergência identificada precisa se tornar uma ocorrência formal, não um ajuste silencioso na planilha. Solicite ao gestor da área ou ao próprio colaborador a justificativa: atestado médico, comprovante de deslocamento, protocolo de falha do equipamento de ponto, e-mail confirmando trabalho remoto. Anexe essa evidência à ocorrência antes de qualquer alteração no sistema. Ocorrências sem evidência anexada são exatamente o tipo de lacuna que uma auditoria externa, como as descritas no relatório de auditoria da UFV sobre banco de horas, aponta como falha estrutural do controle.
4. Registrar o ajuste no AEJ com aprovação
Todo ajuste aplicado ao saldo do banco de horas deve ser lançado no AEJ, nunca diretamente sobre o AFD, que precisa permanecer intocado. O lançamento no AEJ deve conter: data e hora do ajuste, usuário responsável, motivo detalhado e referência à ocorrência que originou a mudança. Sem aprovação formal do gestor imediato, o ajuste não deveria ser efetivado. Esse fluxo, com jornada prevista, marcação bruta e tratamento documentado separados em camadas distintas, é o que efetivamente torna o saldo auditável diante de qualquer questionamento posterior.
5. Consolidar o espelho de ponto e integrar à folha
Com todas as ocorrências tratadas e aprovadas, gere o espelho de ponto final do período e o AEJ assinado digitalmente. Só então integre os dados à folha de pagamento, garantindo que o sistema de folha receba a referência de origem de cada hora computada (normal, extra, banco, falta abonada). Essa rastreabilidade evita que, seis meses depois, ninguém consiga explicar por que determinado colaborador tem 40 horas de saldo positivo sem nenhum documento de apoio.
Quais documentos comprovam a origem do saldo do banco de horas?
O AFD é o registro eletrônico original das marcações de ponto, gerado automaticamente pelo equipamento ou sistema, sem qualquer possibilidade de edição. Ele funciona como a prova bruta: se alguém questionar um saldo, o AFD mostra exatamente o que foi registrado, quando e por qual dispositivo. O AEJ, por sua vez, reúne os tratamentos aplicados sobre esses dados brutos: abonos, compensações, correções de marcação ímpar, todos com motivo e responsável identificados.
A diferença prática entre os dois é simples: o AFD prova o que aconteceu na marcação; o AEJ prova o que a empresa decidiu fazer com essa marcação, e por quê. Um sem o outro deixa a auditoria incompleta.
Para armazenamento e apresentação em fiscalização, algumas práticas reduzem o risco de contestação:
- Mantenha o AFD em formato original, sem conversão, com backup redundante fora do sistema principal de ponto.
- Gere o AEJ assinado eletronicamente a cada fechamento, nunca de forma retroativa meses depois.
- Guarde o acordo individual de compensação (ou a convenção coletiva aplicável) junto ao histórico de saldos daquele colaborador, com data de assinatura e vigência claras.
- Registre o envio do extrato ao colaborador com confirmação de recebimento, seja por e-mail, aplicativo ou assinatura física.
Especialistas em direito trabalhista alertam que a ausência de um documento de acordo assinado pode invalidar completamente o banco de horas, mesmo quando todos os registros eletrônicos existem e estão corretos. O problema não é o dado, é a falta de instrumento jurídico que autorize aquele modelo de compensação.
O acordo, individual ou coletivo, precisa conter no mínimo: modalidade de compensação escolhida, prazo de vigência, forma de cálculo do saldo, regra de pagamento em caso de rescisão e canal pelo qual o colaborador acessa seu extrato. Sem essas cláusulas, o documento existe no papel, mas não sustenta a modalidade de banco de horas praticada na rotina.
O que a CLT e a Portaria 671/2021 exigem do banco de horas?
O artigo 59 da CLT admite banco de horas em três modalidades, cada uma com prazo e formalização distintos. Errar a modalidade escolhida é uma das causas mais comuns de nulidade encontrada em auditorias.
- Modalidade mensal: a compensação ocorre dentro do próprio mês, sem exigência de acordo escrito formal na maioria dos casos, mas ainda sujeita a registro correto da jornada.
- Modalidade individual escrita: exige acordo assinado entre empregado e empregador, com prazo de compensação de até seis meses.
- Modalidade coletiva: negociada via sindicato, com prazo de compensação de até um ano, e depende de convenção ou acordo coletivo vigente.
Em qualquer das três modalidades, a jornada diária não pode ultrapassar dez horas, incluindo as horas extras compensadas. Esse limite é frequentemente ignorado em operações com turnos estendidos ou escalas de plantão, e é um dos primeiros pontos que uma auditoria externa verifica.
A Portaria MTP nº 671/2021 trouxe as exigências técnicas que tornaram o AFD e o AEJ obrigatórios para empresas que usam sistemas eletrônicos de ponto. Ela determina como esses arquivos devem ser gerados, o que precisam conter e como devem ser preservados como trilha de auditoria. Antes dela, muitas empresas tratavam o controle de jornada como uma planilha interna sem padrão técnico algum. Depois dela, a ausência de AFD ou AEJ correspondente a um período específico passou a ser, na prática, evidência de descontrole.
Nos julgados trabalhistas, a nulidade do banco de horas aparece com frequência ligada a um motivo específico: falta de transparência. Quando o colaborador não tinha acesso ao próprio extrato, ou quando a empresa não conseguiu apresentar o acordo assinado, tribunais tendem a declarar nulo o sistema e determinar o pagamento de todas as horas como extras, com adicional.
Vale consultar a assessoria jurídica sempre que: houver dúvida sobre qual modalidade se aplica a um grupo de colaboradores, o acordo coletivo estiver perto do vencimento sem renovação, ou a auditoria interna identificar um volume relevante de saldo negativo acumulado sem explicação documentada. Decisões tomadas sem esse alinhamento tendem a criar exposição maior do que resolvem.
Como corrigir divergências comuns antes do fechamento?
Cada tipo de inconsistência encontrada na auditoria pede um tratamento diferente. Tratar tudo da mesma forma, seja abonando por padrão, seja pagando tudo como extra por segurança, gera outro problema: inconsistência entre colaboradores em situação equivalente, o que também é questionável judicialmente.
- Marcação ímpar isolada: se há evidência de que o colaborador trabalhou (e-mail, sistema corporativo acessado, testemunha do gestor), registre a correção no AEJ com a justificativa e mantenha o AFD original como prova de que a falha foi na marcação, não na jornada.
- Ausência de marcação por atestado médico: lance o abono vinculado ao atestado digitalizado e anexado à ocorrência; não compute como falta e não deduza do banco de horas.
- Compensação fora do prazo legal da modalidade: se o saldo não foi compensado dentro do prazo (um mês, seis meses ou um ano, conforme a modalidade), a hora deixa de poder ser compensada e passa a ser devida como extra, com adicional mínimo sobre o valor da hora normal.
- Divergência por falha técnica recorrente do equipamento: documente o padrão, abra chamado técnico com o fornecedor do sistema de ponto e, enquanto o problema persistir, trate cada ocorrência individualmente com evidência de jornada alternativa (relatório de acesso a sistemas, agenda de reuniões).
- Saldo negativo elevado sem explicação: investigue se houve falta de registro (colaborador que esqueceu de bater ponto) ou redução informal de jornada não documentada; nunca deduza automaticamente sem abrir ocorrência.
Um exemplo prático de cálculo ajuda a entender o impacto financeiro de deixar a compensação vencer. Se um colaborador acumulou 20 horas dentro da modalidade individual escrita (prazo de seis meses) e o prazo expirou sem compensação, essas 20 horas deixam de integrar o banco e passam a ser pagas como horas extras.
Dica profissional: priorize as correções por risco de passivo, não por ordem alfabética ou por facilidade. Comece pelos casos com maior volume de horas envolvidas e maior número de colaboradores afetados pelo mesmo padrão de erro. Um problema sistêmico atingindo cinquenta pessoas pesa muito mais no passivo total do que um erro isolado.
Para acordos pontuais, como uma compensação excepcional negociada fora do padrão coletivo, formalize por escrito, com assinatura das duas partes, e registre a referência desse acordo diretamente no AEJ do período correspondente. Acordo verbal, mesmo que confirmado por e-mail informal, é o tipo de lacuna que aparece repetidamente em relatórios de auditoria interna sobre horas extras como ponto de fragilidade documental.
O que o sistema de ponto precisa oferecer para sustentar a auditoria?
Nem todo sistema de controle de jornada no mercado atende ao padrão técnico exigido para produzir uma trilha de auditoria defensável. Antes de confiar cegamente na plataforma atual, verifique se ela cumpre os requisitos mínimos abaixo.
- Exportação do AFD em formato íntegro, sem possibilidade de edição pós-geração.
- Geração automática do AEJ, com histórico completo de cada tratamento aplicado.
- Logs de alteração que identifiquem usuário, data, hora e motivo de qualquer mudança no saldo, sem exceção.
- Impossibilidade estrutural de alterar uma marcação sem deixar rastro no log correspondente.
- Integração com o sistema de folha de pagamento que preserve a referência de origem de cada hora computada.
- Rotina de validação periódica (sanidade do AFD), verificando se o arquivo gerado está completo e sem falhas de transmissão do equipamento.
Sistemas de ponto que permitem edição direta de marcação sem log de alteração são, na prática, inauditáveis. Não importa quão organizado seja o processo humano por trás; se a ferramenta não registra quem mudou o quê e por quê, a trilha de auditoria simplesmente não existe.
A validação periódica do AFD merece atenção especial. Falhas de sincronização entre relógios de ponto distribuídos em múltiplas unidades, quedas de conexão em sistemas baseados em nuvem e atualizações de firmware sem teste prévio são causas comuns de lacunas no arquivo que só aparecem quando já é tarde para corrigir. Testar a integridade do AFD mensalmente, antes do fechamento, evita que uma falha técnica silenciosa se transforme em uma semana inteira de dados perdidos.
Uma prática recomendada por equipes mais maduras de auditoria interna é rodar duas simulações consecutivas em modo de ensaio antes de validar qualquer novo fluxo de correção de saldo, verificando se os ajustes produzem resultados consistentes antes de aplicá-los à base real de colaboradores. Isso vale tanto para mudanças no próprio sistema de ponto quanto para alterações no processo de auditoria conduzido pelo RH.
Quando o banco de horas corre risco de nulidade?
Alguns sinais indicam que o banco de horas está mais exposto do que a empresa imagina. Reconhecê-los cedo é o que separa uma correção simples de um passivo acumulado ao longo de anos.
- Colaboradores sem acesso a extrato próprio ou sem canal claro para consultar o saldo.
- Acordo individual ou coletivo vencido, inexistente ou nunca assinado formalmente.
- AFD ausente ou incompleto para períodos específicos, sem explicação documentada.
- Ajustes de saldo aplicados diretamente no sistema, sem ocorrência, sem aprovação e sem log.
- Saldo negativo estrutural e persistente em uma área inteira, sugerindo jornada real acima do contratado sem compensação.
Diante de qualquer um desses sinais, a contenção imediata passa por três frentes: documentar tudo o que ainda pode ser documentado, formalizar retroativamente o que for juridicamente possível e emitir extratos atualizados para todos os colaboradores afetados, restabelecendo a transparência exigida.
Jurídico e RH precisam decidir juntos, principalmente quando a correção implica reconhecer um passivo financeiro relevante ou renegociar acordo coletivo com o sindicato. Isolar o RH nessa decisão costuma gerar soluções tecnicamente corretas, mas juridicamente frágeis.
A recomendação prática mais consistente é auditar o banco de horas semestralmente, não apenas quando um problema já apareceu. Rotina supera reação: auditoria eficaz é parte do ciclo pré-fechamento, não um evento isolado disparado por uma denúncia ou uma notificação do Ministério do Trabalho.
Como a Image One apoia a auditoria e a correção do banco de horas
A Image One atua diretamente na auditoria do ponto eletrônico e na organização documental que sustenta o banco de horas de empresas com grande volume de colaboradores e múltiplas unidades. O trabalho combina levantamento técnico dos registros eletrônicos com a digitalização registrada dos documentos que comprovam acordos e ajustes.

O escopo típico de um projeto de conformidade documental com a Image One inclui:
- Auditoria completa do ponto eletrônico, com verificação de AFD, AEJ e trilha de logs.
- Digitalização registrada de acordos individuais e coletivos, com validade jurídica preservada.
- Modelos de documento e checklists de auditoria adaptados à realidade de cada empresa-cliente.
- Implantação de trilha de auditoria contínua, reduzindo a dependência de conferências manuais a cada fechamento.
O fluxo de trabalho começa com um diagnóstico do estado atual dos registros, identificando lacunas documentais e riscos de passivo antes que se tornem uma reclamatória. A partir desse diagnóstico, a Image One estrutura os modelos de documentação para banco de horas e organiza a rotina de conferência periódica junto ao RH.
Dica profissional: empresas com mais de mil colaboradores raramente conseguem manter essa auditoria consistente apenas com equipe interna sobrecarregada com o fechamento mensal. Um diagnóstico externo detalhado costuma revelar lacunas que passaram meses sem ser notadas.
Legislação e relatórios para consulta rápida
Para aprofundar os fundamentos legais e técnicos citados neste guia, vale consultar diretamente as fontes originais:
- O artigo 59 da CLT e suas modalidades, com prazos e limites detalhados.
- O histórico normativo sobre obrigações de registro trabalhista no texto consolidado da CLT.
- O relatório de auditoria do TRT7 sobre horas extras, útil como benchmark de escopo.
O que a auditoria de banco de horas realmente exige do RH
O maior erro que vejo em empresas brasileiras não é a falta de sistema de ponto adequado. É tratar a auditoria como um evento de emergência, disparado só quando o sindicato ou o Ministério do Trabalho já bateu à porta. A conformidade documental não se constrói em uma semana de correria antes de uma notificação.
A lição real por trás do artigo 59 da CLT e da Portaria 671/2021 é simples: a lei não pune o erro operacional isolado, pune a ausência de prova. Um saldo de banco de horas mal calculado é corrigível. Um saldo sem AFD, sem AEJ e sem acordo assinado é, juridicamente, indefensável, mesmo que o cálculo por trás dele esteja certo.
Priorize a rotina antes da tecnologia. Um sistema de ponto sofisticado sem processo de auditoria mensal não protege ninguém. O que protege é a disciplina de reconciliar jornada, marcação e tratamento a cada ciclo, antes que o volume de exceções não documentadas se torne impossível de reconstruir.
Auditoria de ponto e digitalização: a solução direta da Image One
Empresas de médio e grande porte, especialmente aquelas com mais de mil colaboradores e operações em múltiplas unidades, enfrentam um problema que ferramentas genéricas de ponto eletrônico não resolvem: acumular evidência documental suficiente para sustentar o banco de horas diante de qualquer fiscalização ou reclamatória. A Image One resolve isso combinando auditoria técnica do ponto com digitalização registrada dos acordos e ajustes, entregando um pacote de conformidade que o RH interno raramente tem tempo de montar sozinho durante o ciclo de fechamento.
Se sua empresa já identificou lacunas na trilha de AFD e AEJ, ou simplesmente nunca testou a robustez do banco de horas atual, o próximo passo é solicitar um diagnóstico com a equipe de auditoria do ponto e ASO da Image One. O diagnóstico mapeia riscos concretos antes que se transformem em passivo financeiro, e conecta a correção documental à rotina de fechamento da folha, sem depender de retrabalho manual todo mês.
Perguntas frequentes sobre auditoria de banco de horas
O que é auditoria de banco de horas?
É o processo de verificar se as horas registradas, compensadas e pagas no banco de horas correspondem à jornada real do colaborador, com evidência documental (AFD, AEJ, acordos) que sustente cada saldo diante de fiscalização ou reclamatória trabalhista.
Com que frequência devo auditar o banco de horas?
A recomendação prática é auditar semestralmente, com conferências rápidas a cada fechamento mensal. Empresas com alto volume de colaboradores ou múltiplas unidades tendem a se beneficiar de rotinas ainda mais frequentes.
Qual a diferença entre AFD e AEJ na prática?
O AFD é o registro bruto e imutável das marcações de ponto. O AEJ reúne os tratamentos aplicados sobre esses registros, como abonos, correções e compensações, cada um com motivo e responsável identificados.
O banco de horas sem acordo escrito é válido?
Depende da modalidade. A compensação mensal tem exigência mais flexível, mas as modalidades individual (até seis meses) e coletiva (até um ano) dependem de acordo formalizado. Sem esse documento, a validade do sistema fica seriamente exposta.
O que acontece se o prazo de compensação vencer sem uso do saldo?
As horas deixam de poder ser compensadas e passam a ser devidas como horas extras, com adicional mínimo de 50% sobre o valor da hora normal, além de reflexos em DSR, férias e 13º salário.
Quem deve ter acesso ao extrato do banco de horas?
O próprio colaborador, sempre. A falta de acesso ao extrato é um dos motivos mais citados para invalidação do sistema em decisões trabalhistas, por comprometer a transparência exigida pela legislação.
Fontes
- Banco de horas — Guia Trabalhista
- Banco de Horas CLT: Requisitos, validade e riscos jurídicos – Legale
- RELATÓRIO DE AUDITORIA PROAD nº 7291/2018 (TRT7)
- Juridico
Recomendação
- Banco de horas: documentação para RH, modelos e auditoria
- Frequência de auditoria documental trabalhista: guia 2026
- Auditoria do Ponto e ASO – Image One
- Apoio à Gestão Inteligente do RH – AGIRH – Image One
SEO para IA desenvolvido por
Lickfold Digital - Especialistas em IA
- Banco de horas: documentação para RH, modelos e auditoria
- Frequência de auditoria documental trabalhista: guia 2026
- Auditoria do Ponto e ASO – Image One
- Apoio à Gestão Inteligente do RH – AGIRH – Image One